
SIMULE ONLINE. Resultado em Instantes
Seus Sonhos são Importantes. E Hoje você pode realizá-los!
Sabia que dependendo do valor do seu
benefício do INSS, você pode pegar
de
R$ 300,00 a R$ 99.945,00 de Crédito e fazer o que quiser?
PREENCHA abaixo para SIMULAR
Simulação ATUAL
O que você faria com esse crédito de R$ 300,00 a R$ 99.945,00 na conta?
- Compraria um Veículo para a família ou para trabalho?
- Daria Entrada na Compra de um Imóvel?
- Reformaria algum Cômodo da Casa?
- Compraria Novos Eletrodomésticos ou Móveis?
- Compraria uma nova TV, um Computador ou Celular?
- Ajudaria filhos ou parentes?
- Viajaria ou Abriria um negócio próprio?
Você pode SIM,
Viver com mais Qualidade e Conforto!
Você pode SIM,
Realizar alguns Sonhos e Desejos!
E Nós podemos lhe ajudar!
Você é um(a) Privilegiado(a)!
Como beneficiário(a) do INSS, você é um dos poucos que pode usufruir da melhor opção de Empréstimo pessoal do país.
Estamos falando do Empréstimo Consignado.
Um crédito Lícito, Honesto, Justo e Barato.
É a Melhor Opção no Brasil para ter:
- Taxa de Juros BAIXA
- Valor do Crédito em conta ALTO
- Valor de Parcela BAIXA
- Prazo de pagamento ESTENDIDO
Por isso costumamos dizer aos nossos clientes, que o Empréstimo Consignado é
uma benção para quem pode!
Comparativo de Valor de Parcela
Empréstimo de R$ 10.000,00
Veja abaixo qual seria o valor da parcela de empréstimo de R$ 10.000,00
diante das várias opções de crédito que temos hoje no Brasil:
• Essa simulação é apenas informativa e aproximada. Não reflete concretamente o valor da parcela do crédito consignado para o crédito de R$ 10.000,00 na data de hoje. É necessário simular.
• O comparativo é básico; apenas para comparar o valor da parcela para o crédito de R$ 10.000,00 nas taxas de juros médias de cada opção de crédito.
• Os prazos utilizados foram de 84x para o Consignado e 48x para os demais. Não está se levando em conta o prazo de pagamento real de cada opção fora o consignado, pois a depender da opção, o prazo é muito inferior aos 48x.
Faça seu Empréstimo Consignado conosco
Sobre a AMD Promotora...
Somos Agentes de Crédito devidamente autorizados a Intermediar, com segurança e confiabilidade, Operações Financeiras junto aos melhores e maiores Bancos do Brasil.
- Completa Satisfação do cliente ao final de cada operação;
- Segurança dos clientes em oferecer operações oficiais;
- Estabelecimento de Relações de Confiança de Longo Prazo;
- Sigilo e Responsabilidade com as informações fornecidas pelos clientes, sejam elas cadastrais, bancárias, senhas e etc;
- Ética, transparência nas negociações e o respeito ao cliente;
- Desenvolvimento de operações sustentáveis aos clientes, caso necessitem novamente no futuro.
- Não fraudamos assinatura;
- Não efetuamos operações sem a sua devida autorização;
- Não possuímos intermediários; digitamos os contratos diretamente nos bancos;
- Contamos com uma equipe experiente de colaboradores, sempre engajados em melhor lhe atender;
- Temos como objetivo a sua satisfação com nosso atendimento, criando conosco um vínculo para novas operações futuras;
- Nossa visão como empresa é sempre pensando no ser humano e não simplesmente em negócios. Esta visão deve refletir tanto nos colaboradores, quanto nos clientes.
Possuímos Certificação pela ASSOCIAÇÃO NACIONAL DOS PROFISSIONAIS E EMPRESAS PROMOTORAS DE CRÉDITO E CORRESPONDENTES NO PAÍS (ANEPS) e nossa atuação é devidamente autorizada e regulamentada pelo Resolução nº 3.954 do Banco Central.
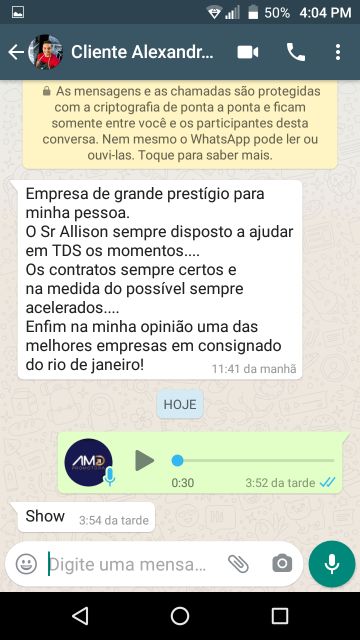
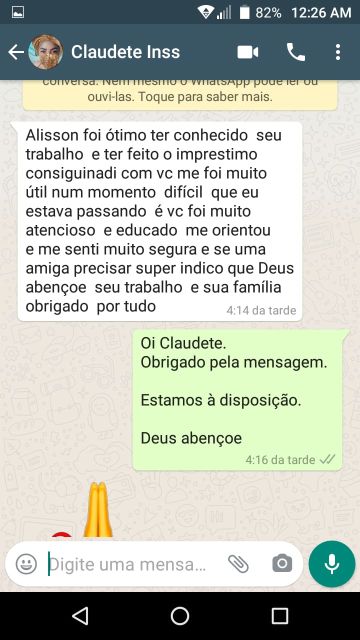
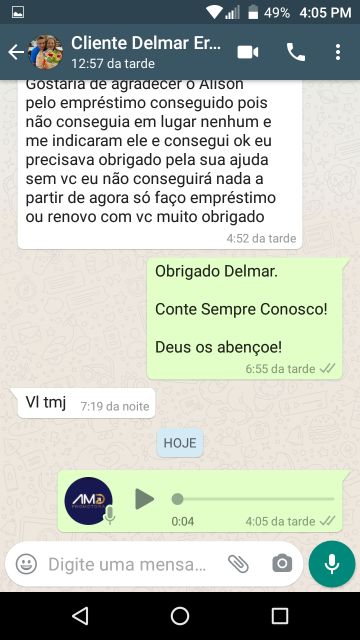
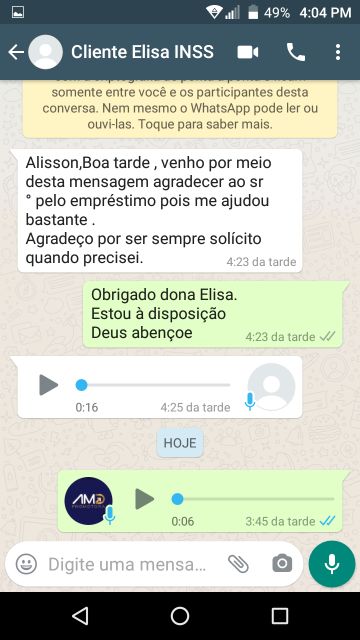
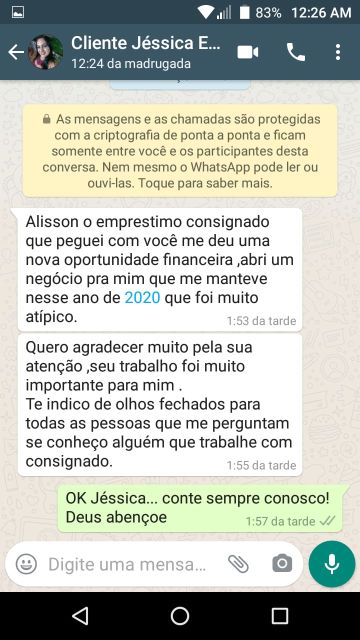
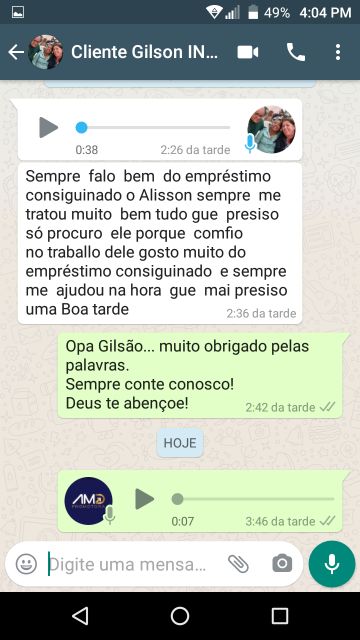
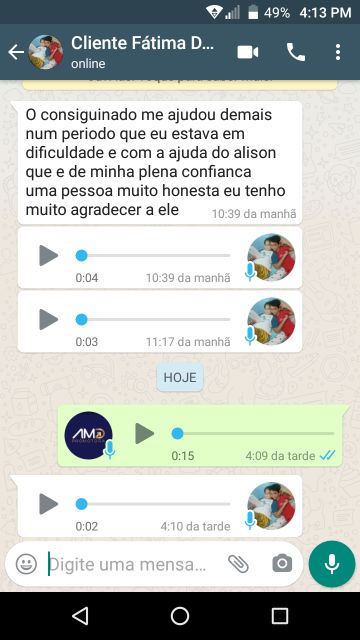
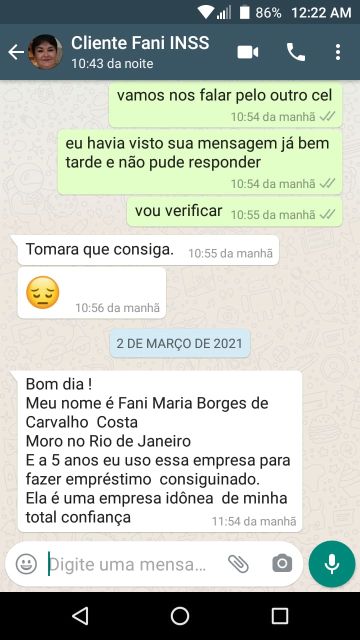
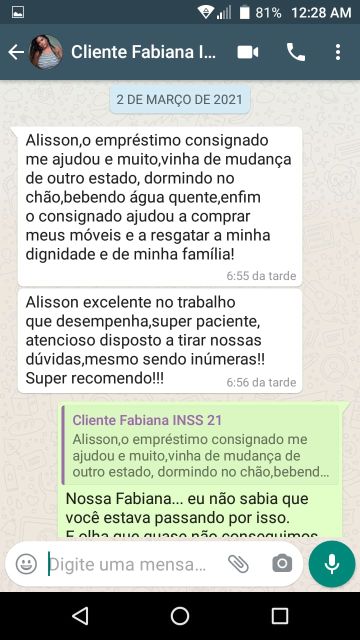
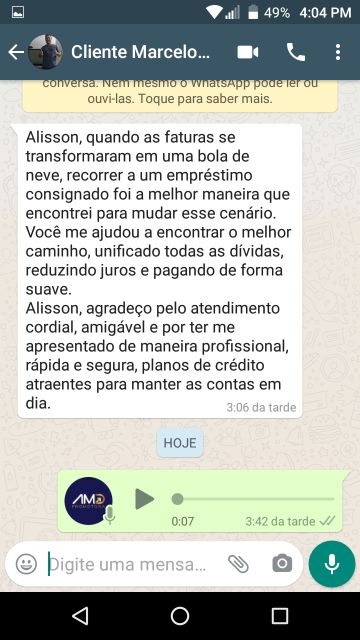
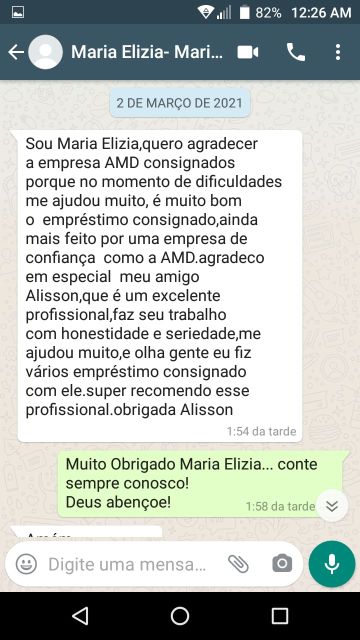
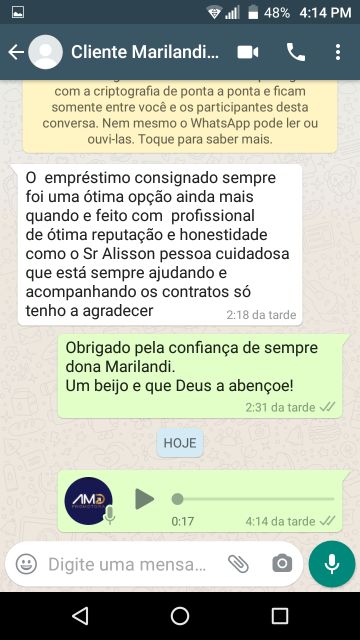
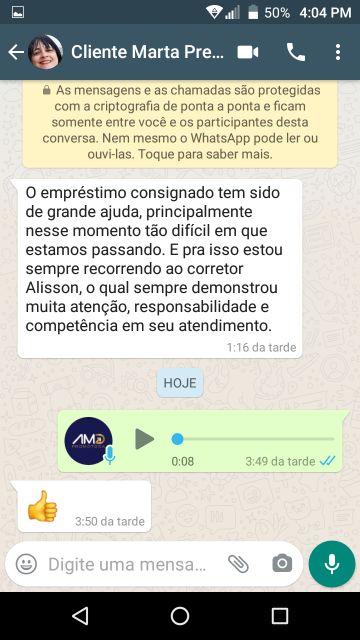
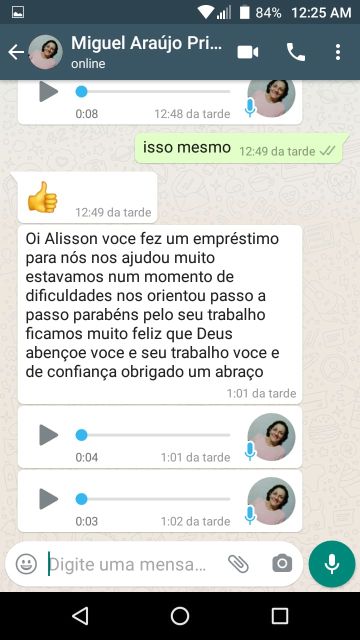
Depoimentos
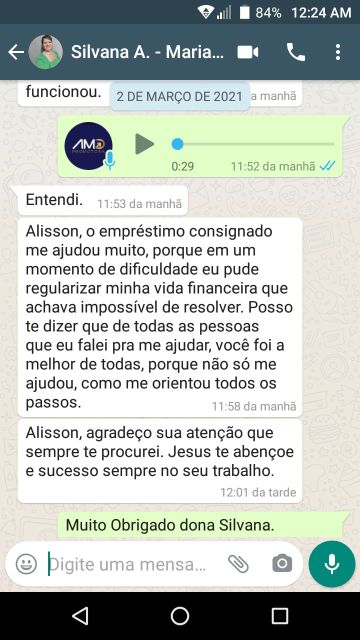
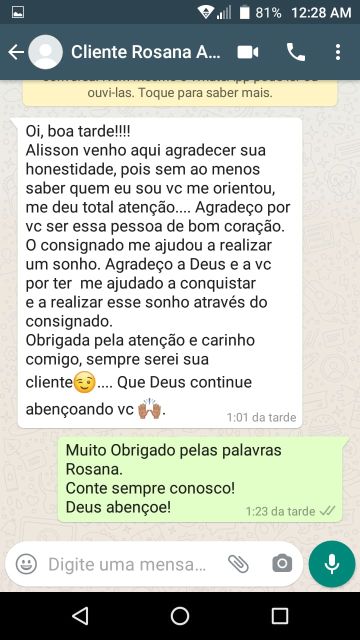
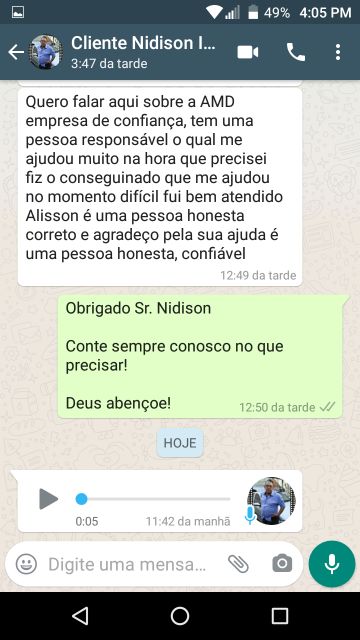
Anterior
Próximo
O QUE DEVO FAZER?
Passo 1
PREENCHA
Preencha o formulário de simulação acima
Passo 2
AGUARDE
Aguarde enquanto analisamos o seu pedido.
Passo 3
CONFIRME
Confirme o crédito que mais se adeque à sua necessidade.
Passo 4
DIGITAÇÃO
Digitamos o contrato no Banco
Passo 5
FORMALIZAÇÃO
Assine seu contrato diretamente com o banco
Passo 6
RECEBA
Tenha seu crédito disponível na sua conta para usar quando quiser
- Você receberá nosso contato, preferencialmente via WhatsApp, com as informações (valor da parcela, prazo, taxa de juros, etc) e poderá fazer todas as perguntas que desejar, tirando todas as dúvidas que possam lhe afligir.
- Você dando o aceite da operação e nos autorizando a avançar, encaminhamos o contrato para digitação dentro do banco.
- Após a digitação do contrato, o banco envia o procedimento de assinatura eletrônica para o seu celular. Neste processo, damos a você o suporte necessário para que você consiga proceder.
O EMPRÉSTIMO CONSIGNADO E SUAS CARACTERÍSTICAS:
Menor taxa de juros do mercado
Fuja de empréstimos com altos juros.
Se você quer pegar um empréstimo que não cobre juros abusivos, esta é a sua opção.
Menor valor de parcela e Maior prazo de pagamento
O Consignado possui prazo alongado, fazendo com que a parcela fique pequena e caiba no seu bolso.
Maior valor de crédito liberado
Em consequência da taxa de juros baixas e o prazo alongado, o valor do crédito é mais elevado.
Extremamente Seguro
A formalização do seu contrato é feita diretamente com o banco e sem intermediários.
Sem consulta ao SPC/SERASA
Não importa se você está com algumas pendências em seu nome. Não tenha mais dores de cabeça.
Pagamento da parcela de forma automática
Não precisa se preocupar em pagar, pois a parcela já virá descontada em seu benefício do INSS.
No Conforto do seu lar
Atendimento à distância. Faça de onde quiser, sem ter que se deslocar.
Parcelas Fixas
É muito mais vantajoso usar o Crédito Consignado do que qualquer outro oferecido pelos bancos!
Contratação fácil, rápida e sem burocracia
Diferentemente das outras opções de crédito, são poucos os documentos solicitados.
A análise de crédito é feita de forma rápida (em geral em 24h) e você consegue ser aprovado na
instituição com menos complicações, tendo o crédito liberado de forma rápida em sua conta.
Não perca mais tempo...
SIM, Você pode!
Previous
Next
Perguntas Frequentes
É a modalidade de Crédito Pessoal em que o valor das parcelas é descontado mensalmente do tomador do crédito (cliente) pelo Órgão que paga ao beneficiário (INSS para Aposentados e Pensionistas do INSS) e repassado automaticamente ao Banco que emprestou o dinheiro.
O Aposentado e Pensionista do INSS já recebe o sua Aposentadoria/Pensão com o valor da parcela descontado no benefício. O Servidor/Militar já recebe sua remuneração/pensão com o valor da parcela descontado no contracheque.
Não, somente o público listado abaixo:
- Aposentados e Pensionistas do INSS;
- Militares (Ativos, Inativos e Pensionistas);
- Servidores Públicos Federais (Ativos, Inativos e Pensionistas);
- Servidores Públicos Estaduais (Ativos, Inativos e Pensionistas);
- Servidores Públicos Municipais (Ativos, Inativos e Pensionistas).
OBS.: Se você é Servidor Estadual ou Municipal, precisa verificar com sua unidade pagadora, se possui convênio com algum banco para Empréstimo Consignado.
São inúmeras as vantagens:
◼ É a Melhor Opção em termos de taxa de juros do Brasil para quem pode pegar. Varia entre =1,80% a.m. para uso da margem normal e 2,70% a.m. para uso da margem de 5% da modalidade Cartão de Crédito. Em algumas operações (Refinanciamento, Portabilidade, etc) é possível obter uma taxa inferior caso o Banco esteja oferecendo à época.
Veja um Exemplo Comparativo entre as Taxas do Consignado para INSS e outras modalidades de Crédito Pessoal:
- Empréstimo Consignado = 1,80%
- Cartão de Crédito Consignado = 2,70%
- Crédito Pessoal na Conta Corrente do Banco = entre 4% e 7%
- Cheque Especial (Limite da Conta Corrente) = entre 7% e 10%
- Rotativo do Cartão de Crédito = entre 10% e 15%
- Crédito Pessoal para Negativados = média de 18%
- Outras formas de crédito = média de 20%
◼ Você não precisa esperar muito tempo para ter sua análise de crédito e nem corre o risco de ter seu crédito negado por estar com débitos inscritos no SPC/SERASA/Outros Órgãos de Proteção ao Crédito.
◼ O Valor da parcela é fixa e será muito menor do que outros tipos de crédito pessoal, tendo em vista o prazo ser alongado e a taxa de juros ser bem baixa. Isso faz com que você tenha mais “fôlego” mensal para pagar suas contas.
◼ Você não corre o risco de “esquecer” de pagar sua parcela mensal de empréstimo, pois ela já será descontada pelo Órgão antes mesmo de você receber o seu benefício ou remuneração.
◼ Se você usar toda a sua parcela limite (valor da parcela), o Valor a ser liberado para crédito será bem maior do que as outras modalidades de crédito pessoal, haja vista o prazo alongado e taxa de juros baixa.
◼ Após o pagamento de algumas parcelas, você pode efetuar novas operações em cima da parcela contratada anteriormente (refinanciar ou portar para outro banco), a depender da operação à época e das regras operacionais de cada banco.
O Banco que está emprestando o dinheiro tem a garantia que irá receber o valor de cada parcela, pois:
- Antes mesmo do beneficiário receber o seu valor de benefício mensal, ele já será descontado do valor da parcela;
- E quem paga ao banco é o Órgão Público pagador do tomador do empréstimo (cliente).
Quando o Banco não tem a garantia do recebimento, o mesmo precisa “compensar” futuros riscos de não recebimento (inadimplência) através de uma taxa maior que compense para ele (banco).
Sim. Você faz a Assinatura/Formalização online do seu contrato diretamente com o banco.
Varia de Operação para Operação e de Órgão para Órgão.
Em geral, os prazos médios para INSS são:
- Empréstimo Novo: de 1 a 3 dias úteis
- Refinanciamento: de 1 a 3 dias úteis
- Portabilidade: de 20 a 25 dias úteis
- Saque no Cartão de Crédito Consignado Novo: de 1 a 3 dias úteis
Os prazos médios para SERVIDORES PÚBLICOS e MILITARES são:
- Empréstimo Novo: de 1 a 2 dias úteis
- Refinanciamento: de 1 a 2 dias úteis
- Portabilidade: de 5 a 12 dias úteis
- Saque no Cartão de Crédito Consignado Novo: de 1 a 2 dias úteis
É definido pelo Governo Federal o limite máximo de 40% do valor do benefício/remuneração para o valor máximo de parcela, sendo 35% para o crédito padrão e 5% para o crédito via Cartão de Crédito.
Sim. Em qualquer modalidade de crédito pessoal no Brasil, inclusive o Crédito Consignado, você pode não somente quitar, mas também abater o seu Saldo Devedor junto ao banco, bastando apenas entrar em contato com o banco, se identificar e solicitar o boleto para quitação/abatimento da dívida.
Não perca mais tempo…

Somos Agentes de Crédito devidamente autorizados a Intermediar, com segurança e confiabilidade, Operações Financeiras junto aos melhores e maiores Bancos do Brasil.
CONTATO
- +55 21 97773-6116
-
Estrada do Outeiro Santo 1168,
Galeria – Loja A - Taquara – Rio de Janeiro – RJ
- CNPJ: 36.065.937/0001-92